
Selvkost er summen av produktets direkte kostnader og en fordelt andel av de indirekte kostnadene i bedriften. Den omfatter både kostnadene ved å lage produktet og kostnader knyttet til salg og administrasjon.
Her ser du hvordan du fordeler de indirekte kostnadene og setter opp en selvkostkalkyle steg for steg.
Direkte og indirekte kostnader
Direkte kostnader kan knyttes til ett bestemt produkt uten skjønn. Materialene som går inn i en sko, og timene arbeideren bruker på akkurat den skoen.
Indirekte kostnader deles av flere produkter. Husleie i fabrikken, strøm, vedlikehold av maskiner, lønn til produksjonsleder. Disse kostnadene må fordeles på produktene etter en fordelingsnøkkel.
Selve kalkyleproblemet er å finne en fordelingsnøkkel som gjenspeiler hvordan produktene faktisk forbruker de indirekte ressursene.
Fordelingsnøkkel og tilleggssats
En fordelingsnøkkel er grunnlaget du bruker til å fordele de indirekte kostnadene. Det kan for eksempel være antall arbeidstimer, maskintimer eller direkte materialkostnader. Nøkkelen bør passe til hvordan produktene bruker bedriftens ressurser.
Tilleggssatsen regnes slik:
Tilleggssats = totale indirekte kostnader ÷ total mengde av fordelingsnøkkelen
Er nøkkelen arbeidstimer, får du en sats i kroner per arbeidstime. Er nøkkelen direkte materialkostnader, ganger du forholdstallet med 100 for å få en prosentsats.
Denne fordelingen kalles tilleggskalkulasjon. Se også forskjellen mellom divisjonskalkulasjon og tilleggskalkulasjon.
Oppsettet for en selvkostkalkyle
  Direkte materialer
+ Direkte lønn
+ Indirekte tilvirkningskostnader
= Tilvirkningskost
+ Andre direkte og indirekte kostnader
= Selvkost
Tilvirkningskost er alt det koster å lage produktet. Selvkost legger til kostnader som hører til salg og administrasjon.
Legger du et fortjenestetillegg til selvkost, får du en beregnet salgspris uten merverdiavgift. Et tillegg i prosent av selvkost er ikke det samme som fortjenestemargin, som regnes i prosent av salgsprisen.
Regneeksempel: Kule sko AS
Kule sko AS lager to produkter. I dette øvingseksempelet er andre kostnader, som salg og administrasjon, satt til null. Derfor blir selvkost lik tilvirkningskost. Alle beløp er uten merverdiavgift.
Basic (produkt B): 200 kroner i materialkostnader, 1 arbeidstime per par. Produseres i 50 000 eksemplarer.
Cool (produkt C): 450 kroner i materialkostnader, 2 arbeidstimer per par på grunn av ekstra demping. Produseres i 12 000 eksemplarer.
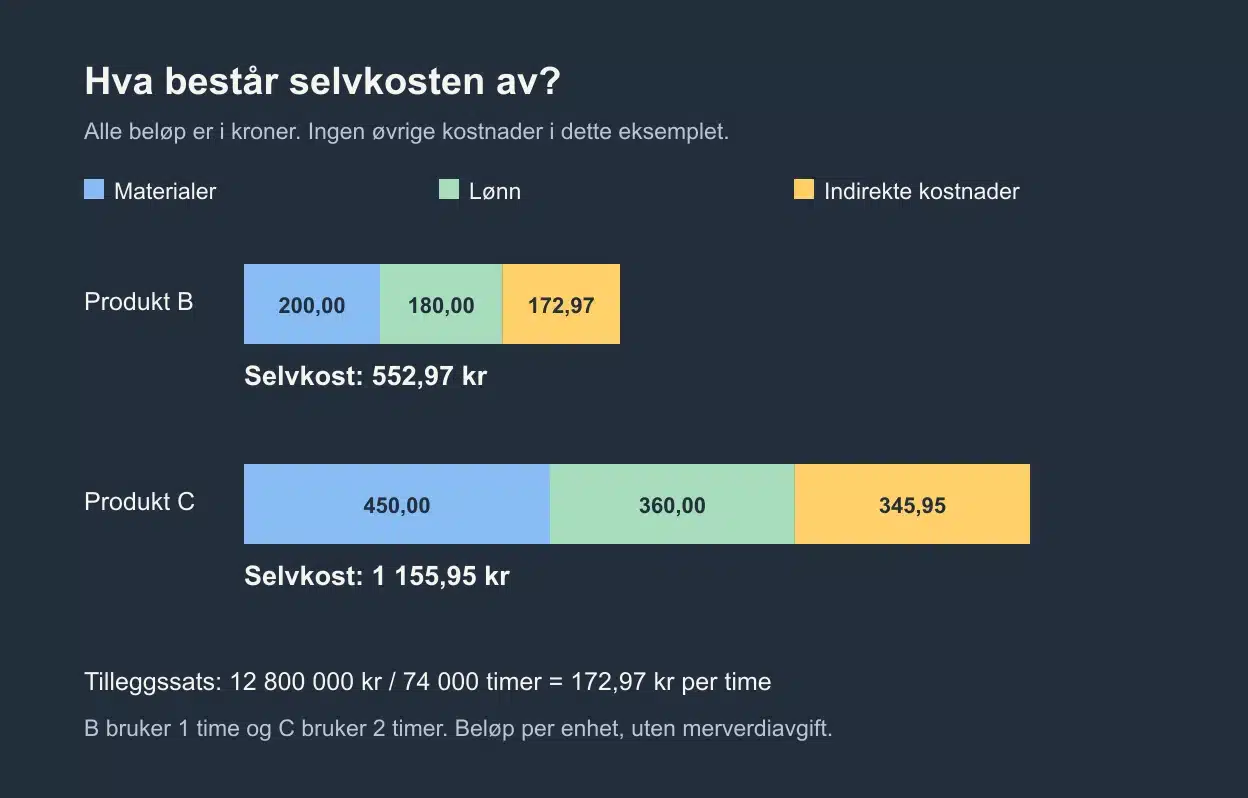
Timelønnen er 180 kroner. Totale indirekte tilvirkningskostnader er 12 800 000 kroner, og fordelingsnøkkelen er antall arbeidstimer.
Steg 1: total arbeidstid
Basic: 50 000 × 1 = 50 000 timer
Cool: 12 000 × 2 = 24 000 timer
Totalt: 74 000 timer
Steg 2: tilleggssats
12 800 000 ÷ 74 000 ≈ 172,97 kroner per arbeidstime. Behold alle desimalene i videre beregninger, og rund først av svaret til to desimaler.
Steg 3: indirekte kostnader per produkt
Basic: (12 800 000 ÷ 74 000) × 1 ≈ 172,97 kroner.
Cool: (12 800 000 ÷ 74 000) × 2 ≈ 345,95 kroner.
Steg 4: selvkostkalkylen
| Formel | Produkt B | Produkt C | |
| Direkte materialer | Gitt | 200,00 | 450,00 |
| + Direkte lønn | timer × 180 | 180,00 | 360,00 |
| + Indirekte tilvirkningskostnader | timer × (12 800 000 ÷ 74 000) | 172,97 | 345,95 |
| = Tilvirkningskost | 552,97 | 1 155,95 | |
| + Andre direkte og indirekte kostnader | Gitt | 0 | 0 |
| = Selvkost | 552,97 | 1 155,95 |
Cool har høyere selvkost fordi produktet krever både dyrere materialer og flere arbeidstimer. Dobbelt så mange timer gir dobbelt så høy direkte lønn og dobbelt så mye fordelt indirekte tilvirkningskostnad per par.
Hvorfor valget av fordelingsnøkkel betyr noe
Med direkte materialkostnader som fordelingsnøkkel ville Cool fått en større andel av de indirekte kostnadene. Cool bruker 2,25 ganger så mye materialkostnad per par som Basic, men bare dobbelt så mange arbeidstimer. Med produksjonsmengdene i eksempelet utgjør Cool omtrent 35,1 prosent av de samlede materialkostnadene, mot 32,4 prosent av arbeidstimene.
De totale kostnadene er de samme, men selvkost per produkt endrer seg når du bytter fordelingsnøkkel. Derfor bør du velge et grunnlag som så godt som mulig gjenspeiler ressursbruken.
Selvkostmetoden og bidragsmetoden
Selvkostmetoden og bidragsmetoden tar med ulike kostnader i produktkalkylen.
Selvkostmetoden fordeler både faste og variable kostnader på produktene. Den kan gi grunnlag for å vurdere priser og lønnsomhet på lengre sikt. Ved verdsetting av egenproduserte varer på lager er det tilvirkningskost som er relevant, ikke full selvkost med salgs- og administrasjonskostnader.
Bidragsmetoden tar med de variable kostnadene i produktkalkylen og viser dekningsbidraget. Den er nyttig ved kortsiktige beslutninger, som vurdering av en ekstraordre. Da må du også ta hensyn til kapasitet og eventuelle andre kostnader som ordren utløser.
En fordelt andel av faste kostnader er ikke nødvendigvis en ekstra kostnad ved å ta ordren. Les mer om hvilke kostnader som er beslutningsrelevante.
Metodene svarer på ulike spørsmål. Selvkost viser produktets andel av alle kostnadene, mens dekningsbidrag viser hva som er igjen til å dekke faste kostnader og gi overskudd.
Kort oppsummert
Selvkost er alle kostnadene ved et produkt. Direkte kostnader føres rett på produktet, indirekte kostnader fordeles med en tilleggssats som regnes ut ved å dele totale indirekte kostnader på total mengde av fordelingsnøkkelen. Oppstillingen går fra direkte materialer, via direkte lønn og indirekte tilvirkningskostnader, til tilvirkningskost og videre til selvkost. Valget av fordelingsnøkkel er det som avgjør hvor tallet lander.
Se forklaringen på video
Vil du se temaet forklart? Se videoleksjonen «Selvkost- og bidragskalkyle» i EnkelEksamen. Du må logge inn, og enkelte leksjoner krever tilgang til faget.
Vil du jobbe videre med faget? Se innholdet i Bedriftsøkonomisk analyse, eller finn faget som passer til ditt studiested.