
Dekningsbidrag viser hvor mye av salgsinntektene som er igjen til å dekke faste kostnader og gi overskudd. Du bruker det blant annet når du lager budsjett, vurderer priser og undersøker om et produkt er lønnsomt.
Hva er dekningsbidrag?
Dekningsbidrag er det som er igjen av salgsinntekten etter at de variable kostnadene er trukket fra. Bidraget skal dekke de faste kostnadene. Det som eventuelt blir til overs etter dette, er overskudd.
Formelen er:
Dekningsbidrag = salgsinntekter − variable kostnader
Du kan regne det per enhet eller for hele bedriften:
- Dekningsbidrag per enhet = salgspris per enhet − variable kostnader per enhet
- Totalt dekningsbidrag = dekningsbidrag per enhet × antall solgte enheter
Variable og faste kostnader
For å regne dekningsbidrag må du først skille mellom variable og faste kostnader.
Variable kostnader endrer seg med produksjonsmengden. Råvarer, emballasje, frakt per vare og timelønn til produksjonsarbeidere som jobber i takt med volumet er typiske eksempler.
Faste kostnader er uendret når produksjonsmengden endrer seg innenfor en bestemt kapasitet og tidsperiode. Husleie, forsikring og fastlønn er vanlige eksempler. Må bedriften leie et ekstra lokale for å produsere mer, kan også de faste kostnadene øke.
Skillet er alltid knyttet til en tidsperiode. På lang nok sikt kan nesten alt endres, også husleien.
Regneeksempel
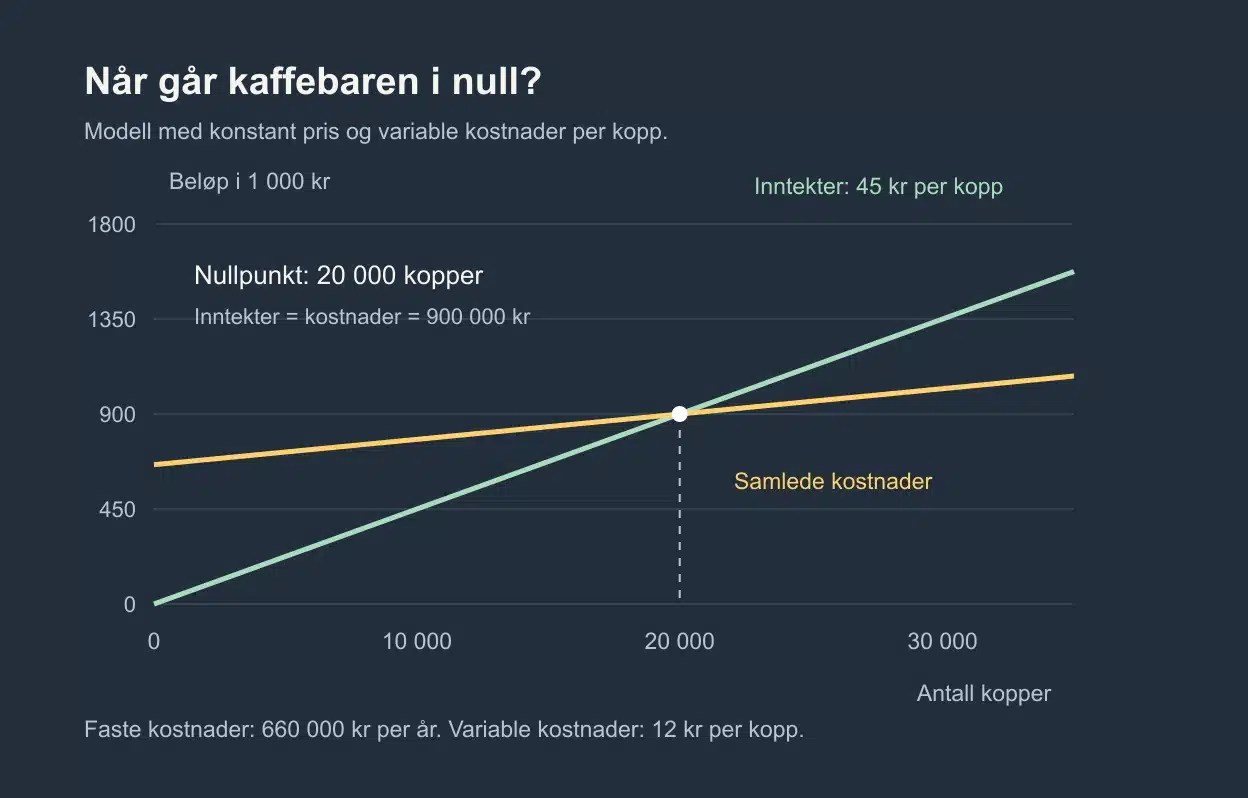
I et forenklet eksempel selger en kaffebar kaffe for 45 kroner per kopp. Vi antar at de variable kostnadene er 12 kroner per kopp, og at de faste kostnadene er 660 000 kroner i året. Alle beløp er uten merverdiavgift. Pris og variable kostnader per kopp holdes uendret, og kaffebaren har kapasitet til salget vi regner på.
Dekningsbidrag per kopp: 45 − 12 = 33 kroner
Selger de 30 000 kopper i året, blir totalt dekningsbidrag 33 × 30 000 = 990 000 kroner. Trekker vi fra de faste kostnadene på 660 000 kroner, sitter kaffebaren igjen med et driftsresultat på 330 000 kroner.
Dekningsgrad
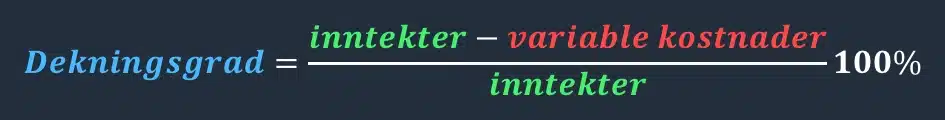
Dekningsgraden er dekningsbidraget uttrykt i prosent av salgsinntekten. Den gjør det mulig å sammenligne produkter med helt ulike priser.
Dekningsgrad = (dekningsbidrag ÷ salgsinntekt) × 100
For kaffebaren: (33 ÷ 45) × 100 ≈ 73,3 prosent
Av hver krone i salgsinntekt blir altså omtrent 73 øre igjen til å dekke faste kostnader og gi overskudd. Høy dekningsgrad betyr likevel ikke automatisk høyt overskudd. Bedriften må også selge nok til å dekke de faste kostnadene.
Nullpunkt og nullpunktomsetning
Når du kjenner dekningsbidraget, kan du regne ut hvor mye du må selge for å gå i null.
Nullpunktmengde = faste kostnader ÷ dekningsbidrag per enhet
660 000 ÷ 33 = 20 000 kopper
Nullpunktomsetning = faste kostnader ÷ dekningsgrad som desimaltall
660 000 ÷ (33 ÷ 45) = 900 000 kroner. Det stemmer med 20 000 kopper × 45 kroner. Her bruker vi den uavrundede dekningsgraden, ikke 0,733.
Med forutsetningene i eksempelet gir salg over 20 000 kopper overskudd, og salg under gir underskudd. Sikkerhetsmarginen er forskjellen mellom faktisk salg og nullpunktet: 30 000 − 20 000 = 10 000 kopper. I prosent av faktisk salg blir den (10 000 ÷ 30 000) × 100 ≈ 33,3 prosent. Salget kan altså falle med omtrent en tredel før kaffebaren går i null.
Hvorfor dekningsbidrag brukes til beslutninger
Dekningsbidrag er verktøyet du bruker når du skal svare på spørsmål som:
Skal vi ta imot en ekstraordre til lavere pris? En positiv forskjell mellom ekstra inntekter og ekstra kostnader kan gjøre ordren lønnsom. Du må også sjekke om bedriften har ledig kapasitet, om ordren gir nye faste kostnader, og om den fortrenger annet salg.
Når du vurderer en ekstraordre, er det kostnadene som endrer seg med beslutningen som teller. Les mer om beslutningsrelevante kostnader.
Hvilket produkt bør vi satse på? Se på dekningsbidrag per enhet av den knappe ressursen, for eksempel per maskintime, og ikke bare per produkt.
Hva skjer hvis vi setter ned prisen 10 prosent? For kaffebaren blir prisen 40,50 kroner og dekningsbidraget 28,50 kroner per kopp. For å beholde et totalt dekningsbidrag på 990 000 kroner må salget øke til minst 34 737 kopper, siden 990 000 ÷ 28,50 ≈ 34 736,84. Vi forutsetter fortsatt uendrede kostnader og nok kapasitet.
Vanlige feil når du regner dekningsbidrag
Å blande dekningsbidrag og overskudd. Dekningsbidraget er det som skal dekke de faste kostnadene, og det er først når de er dekket at du har overskudd.
Å behandle fastlønn som en variabel kostnad. Fastlønn til daglig leder endrer seg normalt ikke med antall produserte enheter i perioden.
Å regne dekningsgrad av feil grunnlag. Dekningsgraden regnes alltid av salgsinntekten, og aldri av kostnadene.
Kort oppsummert
Dekningsbidrag er salgsinntekt minus variable kostnader. Dekningsgrad er dekningsbidraget i prosent av salgsinntekten. Når du også kjenner de faste kostnadene, kan du finne nullpunktet og sikkerhetsmarginen. Husk å sjekke forutsetningene om pris, kostnader og kapasitet før du bruker beregningene til å ta en beslutning.
Se forklaringen på video
Vil du se temaet forklart? Åpne videoleksjonen «Dekningsbidrag og dekningsgrad» i EnkelEksamen. Du må logge inn, og enkelte leksjoner krever tilgang til faget.
Vil du jobbe videre med faget? Se innholdet i Bedriftsøkonomisk analyse, eller finn faget som passer til ditt studiested.