
Resultatregnskapet viser om bedriften har gått med overskudd eller underskudd i en periode. Balansen viser hva den eier, og hvordan eiendelene er finansiert, på ett bestemt tidspunkt. Her får du forskjellen forklart med et enkelt regneeksempel.
Hva er et resultatregnskap?
Resultatregnskapet viser inntekter og kostnader i en periode, som regel et år, og hva som blir igjen når kostnadene er trukket fra inntektene.
Resultatregnskapet beskriver altså inntekter og kostnader over tid, for eksempel fra januar til desember.
Balansen viser eiendeler, egenkapital og gjeld på en bestemt dato, vanligvis 31. desember.
En enkel huskeregel: resultatregnskapet er filmen, balansen er stillbildet.
Oppstillingen linje for linje
Et forenklet resultatregnskap ser slik ut:
  Salgsinntekter
+ Andre driftsinntekter
= Sum driftsinntekter

− Varekostnad
− Lønnskostnad
− Avskrivninger
− Andre driftskostnader
(Disse fire postene utgjør driftskostnadene.)

= Driftsresultat (sum driftsinntekter − sum driftskostnader)

+ Finansinntekter
− Finanskostnader
= Resultat før skatt

− Skattekostnad
= Årsresultat
Tre resultatbegreper er verdt å holde fra hverandre:
Driftsresultat er driftsinntekter minus driftskostnader. Det viser resultatet av selve driften før finansposter og skatt. Ved sammenligning av bedrifter bør du også se på størrelse, for eksempel ved å regne driftsmargin.
Resultat før skatt tar i tillegg med finansinntekter og finanskostnader, blant annet renter.
Årsresultat er resultatet etter skatt. Overskudd øker egenkapitalen, mens underskudd reduserer den. Bedriften kan under bestemte vilkår dele ut utbytte, som reduserer egenkapitalen.
De viktigste postene
Salgsinntekter føres når varen er levert eller tjenesten er utført, og ikke når pengene kommer inn på konto. Dette er opptjeningsprinsippet, og det er derfor et selskap kan ha stort overskudd og tom bankkonto samtidig.
Varekostnad er kostnaden ved varene som er solgt i perioden. Usolgte varer står normalt som en eiendel i balansen. Hvis lageret faller i verdi, kan det også bli nødvendig å kostnadsføre en nedskrivning.
Lønnskostnad omfatter lønn, arbeidsgiveravgift, feriepenger og pensjon.
Avskrivninger fordeler kostnaden ved et varig driftsmiddel med begrenset økonomisk levetid over årene det brukes. Anta at en maskin koster 500 000 kroner, varer i fem år og ikke har noen restverdi. Med lineær avskrivning, altså lik kostnad hvert år, blir avskrivningen 100 000 kroner per hele år. Selv om maskinen betales ved kjøpet, fordeles kostnaden over levetiden.
Finanskostnader er i hovedsak renter på gjeld.
Regneeksempel
Det fiktive Møbelverkstedet AS har følgende tall for året. Beløpene er i kroner uten merverdiavgift. For å gjøre regnestykket enkelt antar vi en skattesats på 22 prosent og at skattegrunnlaget er lik resultatet før skatt.
| Post | Beløp |
| Salgsinntekter | 8 400 000 |
| Varekostnad | 3 900 000 |
| Lønnskostnad | 2 600 000 |
| Avskrivninger | 350 000 |
| Andre driftskostnader | 780 000 |
| Rentekostnader | 190 000 |
| Skattesats | 22 % |
Sum driftskostnader: 3 900 000 + 2 600 000 + 350 000 + 780 000 = 7 630 000
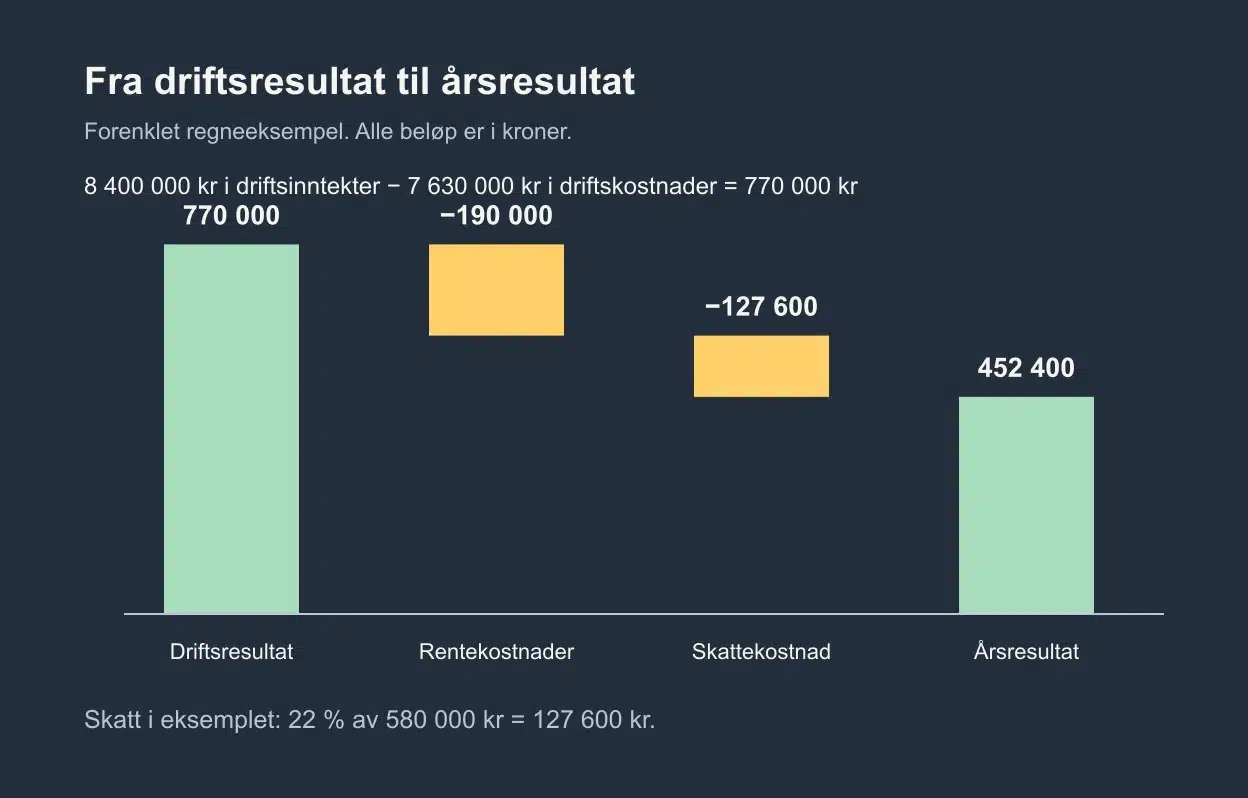
Driftsresultat: 8 400 000 − 7 630 000 = 770 000
Resultat før skatt: 770 000 − 190 000 = 580 000
Skattekostnad: 580 000 × 0,22 = 127 600
Årsresultat: 580 000 − 127 600 = 452 400 kroner
Driftsmarginen blir (770 000 ÷ 8 400 000) × 100 ≈ 9,2 prosent.
Sammenhengen med balansen
Resultatregnskapet og balansen henger sammen gjennom egenkapitalen. Årsresultatet flyttes ned i balansen: overskudd øker egenkapitalen, underskudd reduserer den, med fradrag for eventuelt utbytte.
Balansen bygger på likningen:
Eiendeler = egenkapital + gjeld
Eiendelene deles i anleggsmidler, som er ment til varig eie eller bruk, og omløpsmidler, som varelager, kundefordringer og bankinnskudd. Gjelden deles i langsiktig og kortsiktig.
Arbeidskapital = omløpsmidler − kortsiktig gjeld
Et eksempel på hvordan disse henger sammen: et selskap har 1 400 000 i eiendeler, hvorav 800 000 er anleggsmidler. Egenkapitalen er 400 000 og arbeidskapitalen 400 000. Hva er den langsiktige gjelden?
Omløpsmidler: 1 400 000 − 800 000 = 600 000
Kortsiktig gjeld: 600 000 − 400 000 = 200 000
Langsiktig gjeld: 1 400 000 − 400 000 − 200 000 = 800 000 kroner
Resultatregnskap og resultatbudsjett
Resultatregnskapet viser hva som faktisk skjedde. Resultatbudsjettet viser hva bedriften planlegger skal skje. Oppstillingen er den samme, men tallene i budsjettet er anslag basert på forventet pris, mengde, lønnsnivå og kostnadsutvikling.
Avviksanalyse er å sammenligne de to og finne ut hvor og hvorfor de skiller seg.
Vil du se hvordan resultatbudsjettet henger sammen med likviditetsbudsjettet og balansebudsjettet? Les oversikten over de ulike budsjettene.
Vanlige feil
Å blande inntekt og innbetaling. Inntekten føres når den er opptjent, normalt når varen er levert eller tjenesten er utført. Det er ikke fakturadatoen eller betalingsdatoen alene som avgjør dette.
Å føre hele kostnaden ved en maskin i kjøpsåret. Når maskinen balanseføres som et varig driftsmiddel med begrenset økonomisk levetid, fordeles kostnaden gjennom avskrivninger.
Å føre alle varekjøp som varekostnad med en gang. Usolgte varer blir normalt stående på lager i balansen. Husk også at verdifall kan gjøre en nedskrivning nødvendig.
Å bruke årsresultat der driftsresultat hører hjemme. Skal du vurdere selve driften, hold finanspostene utenfor.
Kort oppsummert
Resultatregnskapet viser inntekter og kostnader for en periode. Driftsresultat, resultat før skatt og årsresultat viser resultatet på ulike trinn. Overskudd og underskudd påvirker egenkapitalen i balansen. Husk at en inntekt ikke er det samme som en innbetaling, og at en kostnad ikke alltid oppstår samtidig som pengene betales.
Se forklaringen på video
Vil du se temaet forklart? Åpne videoleksjonen «Introduksjon til resultat- og balanseregnskapet» i EnkelEksamen. Du må logge inn, og enkelte leksjoner krever tilgang til faget.
Vil du jobbe videre med faget? Se innholdet i Bedriftsøkonomisk analyse, eller finn faget som passer til ditt studiested.