
Har du kontroll på hvordan du regner med reell rente, eller hva som er forskjellen på reell og nominell verdi?
Reell og nominell verdi
I dagligtalen snakker vi om beløper i nominell verdi, den nominelle verdien er hva du faktisk betaler på betalingstidspunktet. Disse prisene øker altså i takt med inflasjon. Mens de reelle verdiene sier hva noe koster i fremtiden, men i dagens priser.
Skal du ta eksamen i Investering og finansiering dette semesteret? I så fall bør du også få kontroll på hva er som beslutningsrelevant informasjon og beslutningsrelevante kostnader i et investeringsprosjekt 🤗
La oss ta et eksempel med reell rente
Du setter inn 100 kr på din sparekonto med en årlig nominell rente på 5%. Da vil du om 1 år ha 105 kr. Den nominelle verdien er altså 105 kr. Men hva med den reelle verdien? La oss si at i samme periode er inflasjonen på 2%. Det vil si at varene som i dag koster 100 kr, vil om 1 år koste 102 kr.
Så om 1 år har du altså 105 kr på sparekonto, men varen du ønsker å kjøpe har samtidig hatt en prisøkning, og koster 102 kr. Omregnet til dagens priser er 105 kr verdt 105 / 1,02 ≈ 102,94 kr. Kjøpekraften har dermed økt med omtrent 2,94 %, selv om den nominelle renten er 5 %.
Formelen for å finne reell rente er:
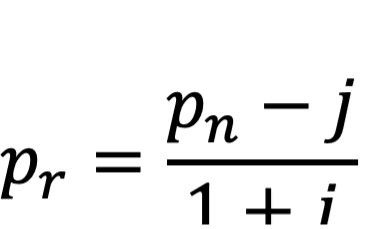
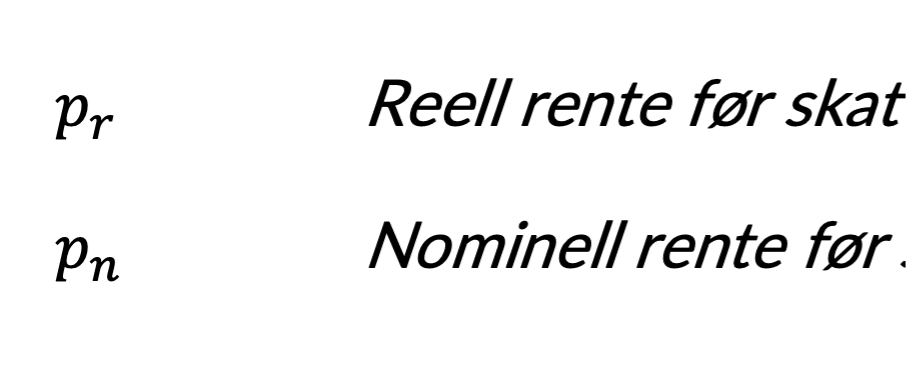
Hvor:
Vi kan finne den reelle renten for eksempelet over ved å sette inn i formelen:
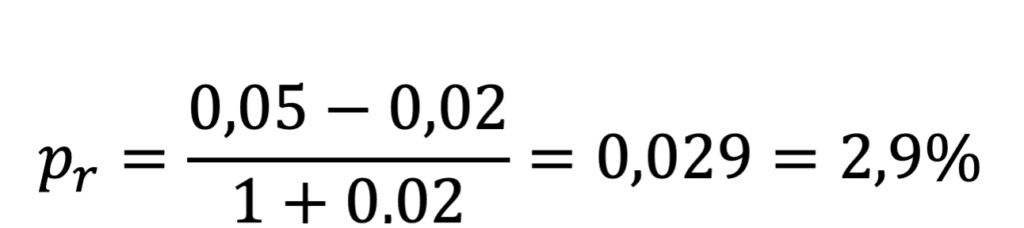
Vi ser her altså at den reelle renten er lavere enn den nominelle renten.
I dette eksempelet har vi en reell rente på 2,9%. Dette tallet er positivt, og kjøpekraften har altså økt.
Mange tenker nok at når de har spart i sin sparekonto har de klart å tjene disse 5 kr i renten, men mange glemmer at inflasjonen er med på å øke prisen på varer og tjenester samtidig som dine sparepenger står i sparekontoen.
Du har altså tjent 5 kr i nominelle renter, men økningen i kjøpekraft tilsvarer omtrent 2,94 kr målt i dagens priser.
Skal du ta eksamen i investering og finansiering dette semesteret? Her finner du våre fag tilpasset ditt fag, på ditt studiested!
Vi har også en egen artikkel om effektiv rente.
Finn ditt finans-fag tilpasset ditt studiested

BØK 3423
Finans

BØK 1121
Finans 1 (for siviløkonom)

BED3
Investering og finans – NHH

BØA2200, SMF2296, AE201115
Investering og finansiering – NTNU

3BED200, SBED200, ØKA1019
Investering og finansiering – Universitetet i Innlandet

BØA204
Investering og finansiering – HVL

ØABED2000
Investering og finansiering – OsloMet

6004
Investering og finansiering – Kristiania (nettbasert)
FIN1002
Finansiering og investering – Nord Universitetet

FIN 3400
Digitale verktøy og finansiell analyse