
Har du hørt om investorer som flytter penger fra ett land til et annet for å dra nytte av høyere renter? Dette skjer ofte i finansverdenen, hvor investorer søker å maksimere avkastningen ved å utnytte renteforskjeller mellom land. Men visste du at disse bevegelsene også påvirker valutakursene? Har du lurt på hvorfor valutakursene svinger så mye, og hvordan rentene i ulike land spiller en rolle i dette? Det kan vi bruke teorien om udekket renteparitet til å forklare!
Hva er udekket renteparitet?
Udekket renteparitet er en økonomisk teori som handler om hvordan renteforskjeller mellom to land påvirker valutakursene. La oss først definere rente og valutakurs slik at vi har klart for oss hva disse begrepene betyr;
- Rente er kostnaden for å låne penger eller avkastningen for å spare penger. Høyere renter i et land gjør det mer attraktivt å investere der, siden investorer får høyere avkastning på investeringene.
- Valutakurs er prisen på en valuta målt i forhold til en annen valuta. For eksempel, hvis valutakursen mellom NOK og EUR er 10, betyr det at 1 euro koster 10 norske kroner.
Mer nysgjerrig på valutakursbegrepet? Sjekk ut dette blogginnlegget om appresiering og depresiering.
Udekket renteparitet
Teorien om udekket renteparitet går ut på at den forventede avkastningen ved å plassere pengene sine i en valuta, vil være den samme om man plasserer den i innenlandsk valuta eller en utenlandsk valuta, når vi ser bort fra risikopremier og transaksjonskostnader. Dette skyldes en antagelse om at endringer i valutakursen vil motvirke eventuelle forskjeller mellom rentenivået i to land.
Hovedidé:
Hvis et land har høyere rente enn et annet, forventes det at valutaen til landet med høyere rente vil svekke seg fremover, målt fra dagens kursnivå.
Vi baserer oss på følgende sammenheng mellom kronekursen og renten:
i_t\approx i_t^w+\frac{E_{t+1}^{e}-E_t}{E_t}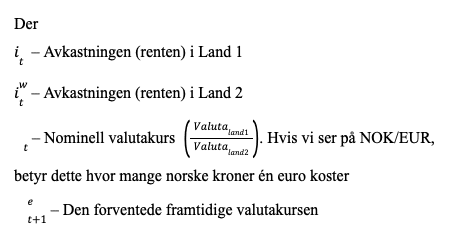
Her er E antall norske kroner per enhet utenlandsk valuta. En økning i E betyr svakere krone. Formelen er en tilnærming og sier at avkastningen (renten) du kan få i Land 1 er lik avkastningen (renten) du kan få i Land 2 pluss den forventede endringen i valutakursen.
Med andre ord, hvis renten er høyere i Land 1 enn i Land 2, må vi forvente at valutaen i Land 1 vil svekke seg i forhold til valutaen i Land 2 for å oppnå likevekt.
Intuisjon
Anta en rente på 5 prosent i Norge og 3 prosent i utlandet over samme periode. I tilnærmingen tilsvarer rentedifferansen på 2 prosentpoeng en forventet økning på omtrent 2 prosent i antall kroner per enhet utenlandsk valuta, altså en forventet svekkelse av kronen. En uventet norsk renteøkning kan samtidig styrke kronen umiddelbart. Den forventede svekkelsen gjelder da fra det nye kursnivået og fremover.
Oppsummering
Udekket renteparitet er en teoretisk sammenheng mellom rentedifferanser og forventede valutakursendringer. Faktiske kursendringer kan avvike fra forventningene. Investorer vil derfor være likegyldige til om de investerer i innenlandsk eller utenlandsk valuta, siden forventet avkastning vil være den samme etter å ha tatt hensyn til valutakursendringer.
Vil du lære mer om renter og valutas rolle i økonomien? Da vil jeg anbefale deg å sjekke ut et av våre kurs i makroøkonomi ved å klikke nedenfor!
Finn ditt makroøkonomo-fag tilpasset ditt studiested

SAM3
Makroøkonomi – NHH

SMØ2001, SMF2295, AE101408
Makroøkonomi – NTNU

SØK1010
Makroøkonomi – USN

MAO2100
Makroøkonomi – Kristiania

BØK255
Makroøkonomi – UiS

ECON130
Makroøkonomi – UiB

BØA118
Makroøkonomi – HVL

SØK1021
Makroøkonomi I – NTNU
ECON1310
Makroøkonomi 1 – UiO

ØKA1022, 3SAM100
Makroøkonomi – Universitetet i Innlandet

ØASØK1100
Makroøkonomi I – OsloMet
SOK-1017, SOK-1018
Makroøkonomisk analyse og økonomisk politikk – UiT